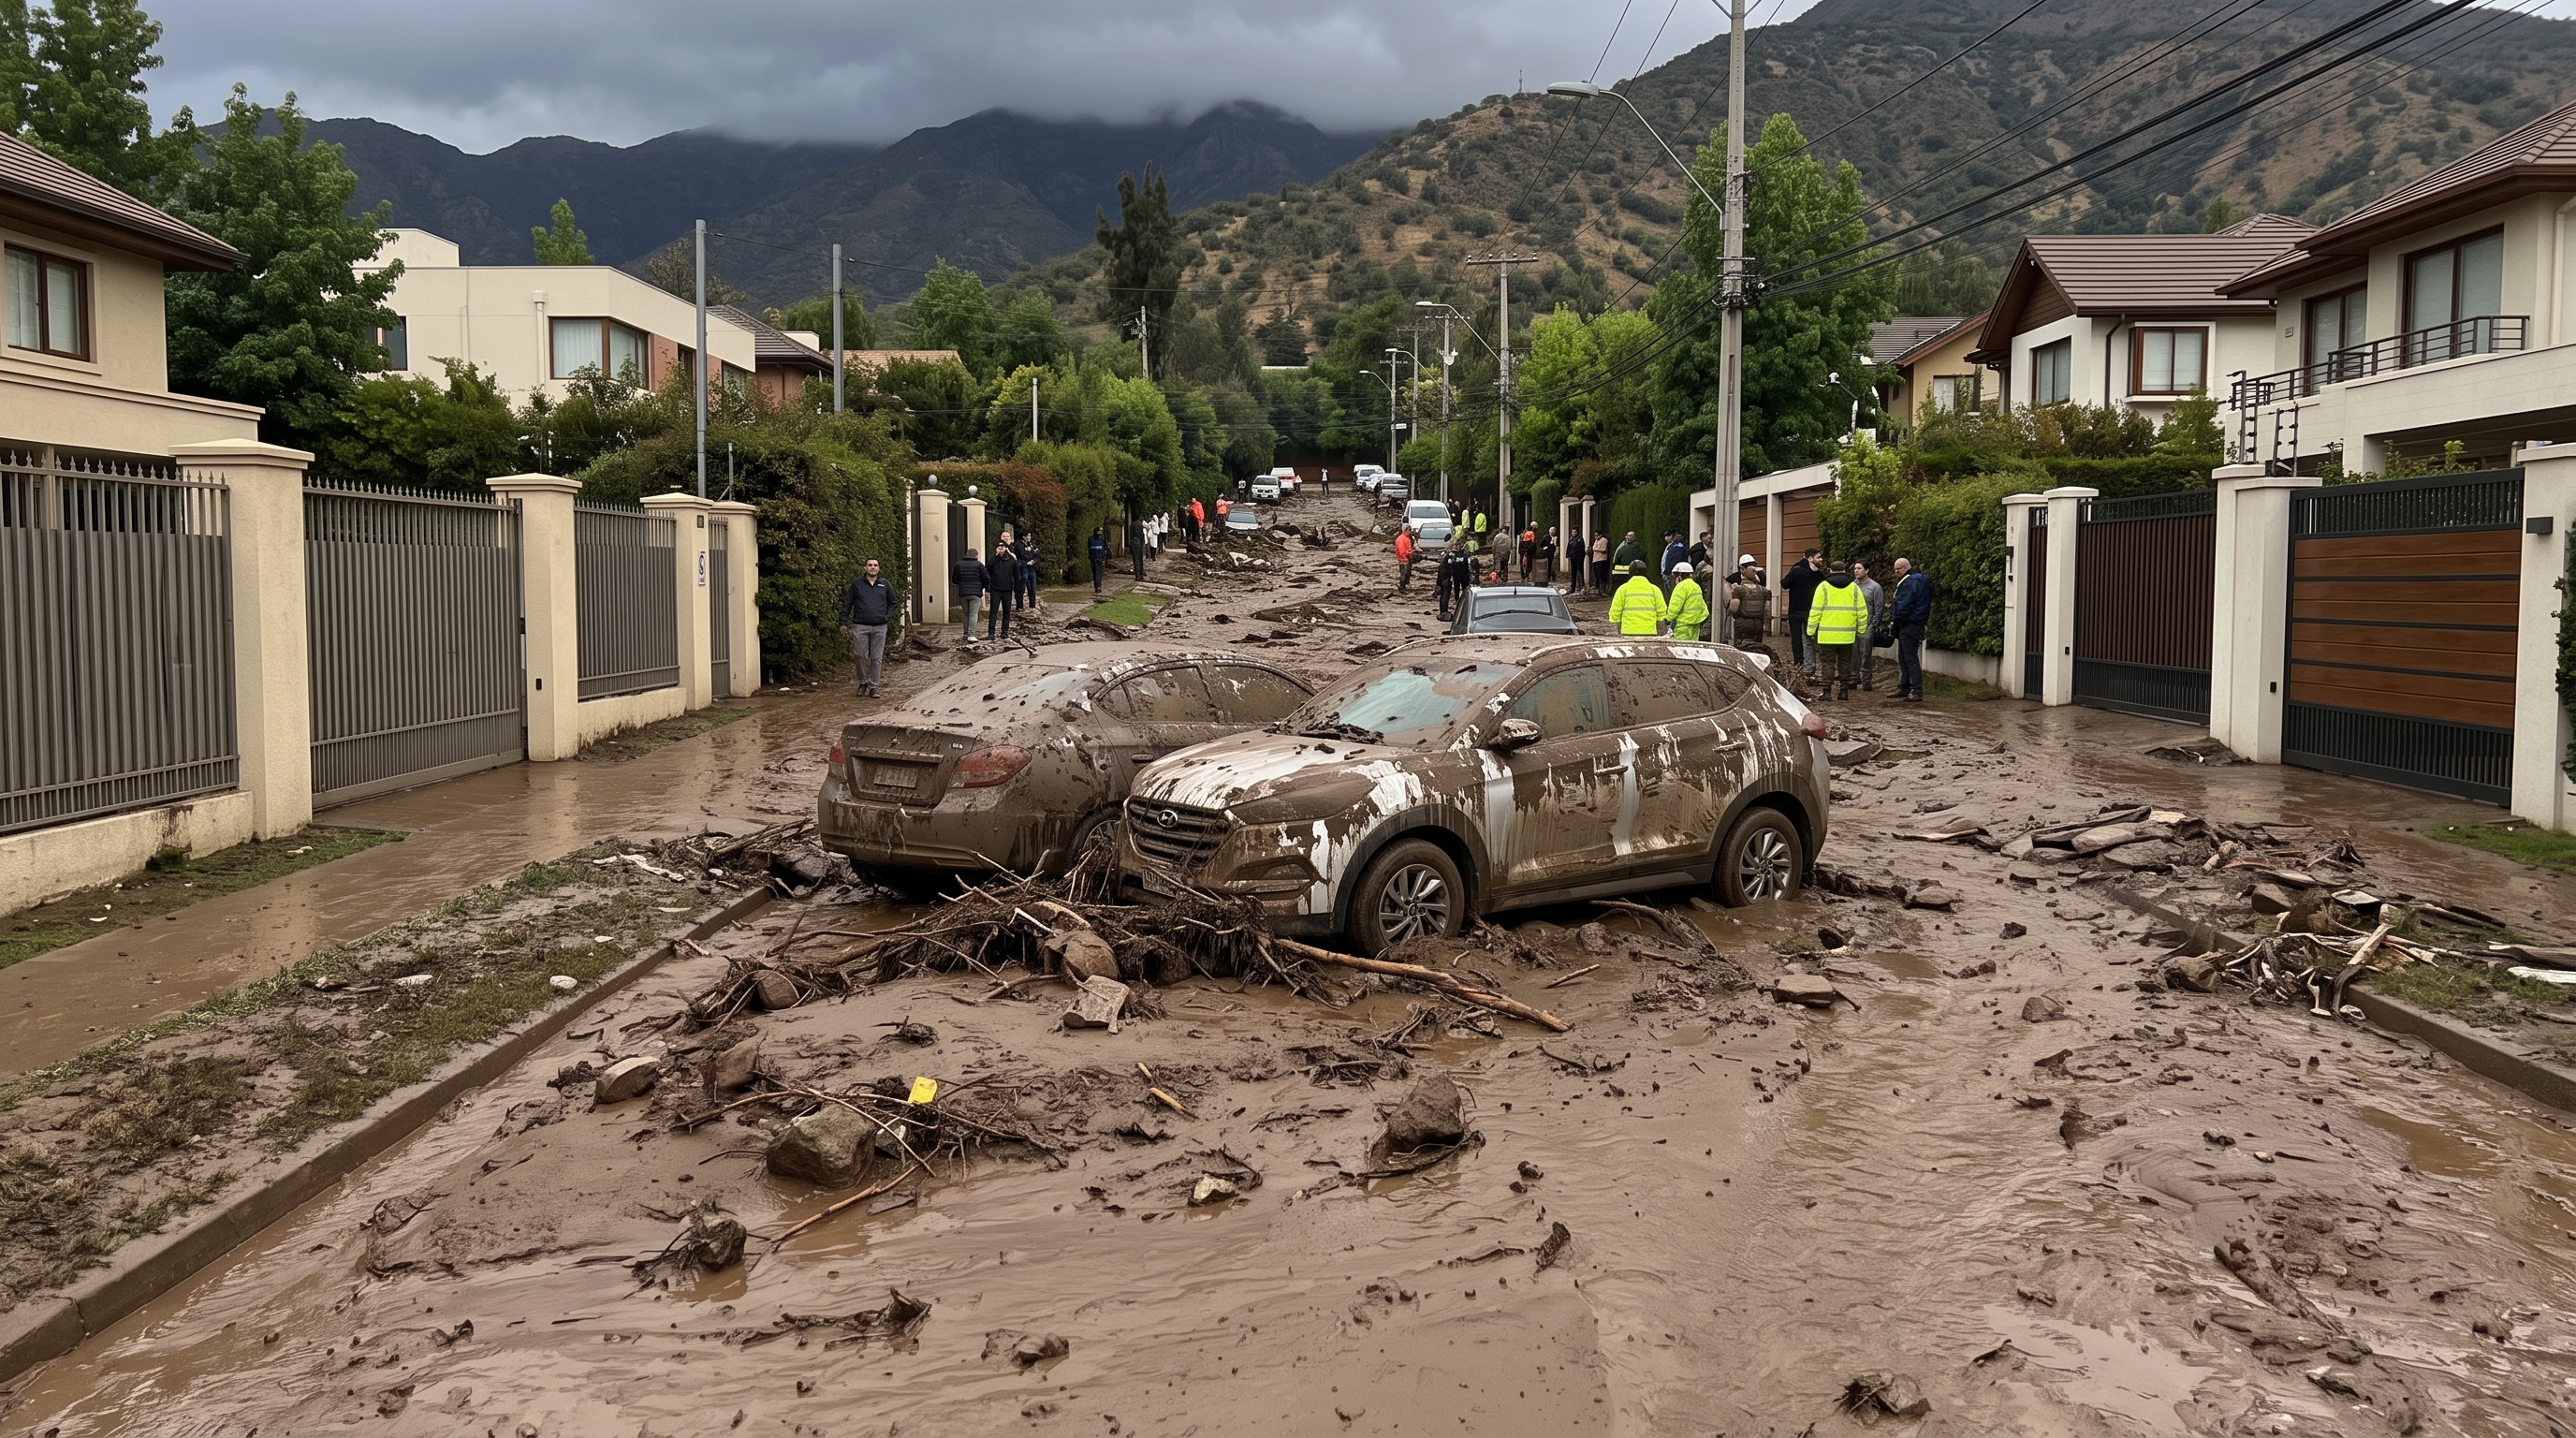
Vivir una emergencia climática es una situación angustiante y ver cómo tu auto queda atrapado bajo el lodo o el agua, genera una enorme incertidumbre económica. Frente a eventos meteorológicos extremos que han golpeado distintas zonas de nuestro país, surge una duda urgente y recurrente: ¿el seguro automotriz cubre aluviones en Chile? La respuesta corta es: puede estar cubierto, dependiendo de la póliza y de las coberturas adicionales contratadas.
En esta guía práctica te explicamos paso a paso qué hacer, cómo revisar tu contrato y de qué manera gestionar la respuesta de la compañía aseguradora para proteger tu patrimonio familiar.
¿Mi seguro automotriz cubre daños por aluviones o inundaciones en Chile?
Cuando ocurre una catástrofe de origen climático, muchos conductores dan por sentado que su póliza estándar se activará de inmediato. Sin embargo, para entender si el seguro automotriz cubre aluviones en Chile, es fundamental diferenciar entre una cobertura básica de daños a terceros y una póliza de cobertura amplia o integral.
Los contratos estándar de responsabilidad civil únicamente cubren los perjuicios que puedas ocasionar a otras personas o bienes; no contemplan los daños directos sobre tu propio auto producidos por fenómenos geográficos o climáticos. Para que la aseguradora responda ante el arrastre de barro, rocas, caída de ramas o anegamiento masivo, tu póliza debe incluir la cobertura de riesgos de la naturaleza.
¿Qué cubre el seguro automotriz sobre desastres naturales en términos reales?
La mayoría de las aseguradoras en Chile agrupan estos eventos bajo el amparo de "Fuerza mayor o hechos de la naturaleza". Al contratar o revisar qué cubre el seguro automotriz sobre desastres naturales, se contemplan normalmente:
• Inundaciones, crecidas de ríos o anegamiento por lluvias torrenciales.
• Aluviones, deslizamientos de tierra, aludes y caídas de sedimentos.
• Salidas de mar (tsunami o marejadas).
• Sismos, terremotos y caída de granizo de gran calibre.
*Estos eventos no necesariamente están incluidas en la misma cobertura y pueden requerir cláusulas distintas. Para estar seguros siempre es mejor revisar tu póliza.
Si tu póliza fue emitida con este anexo, la compañía asumirá la reparación de los daños estructurales, de carrocería y de los componentes mecánicos o electrónicos afectados por el siniestro, o bien la indemnización correspondiente en caso de destrucción irreparable.
¿El SOAP cubre los daños materiales causados por el barro o el agua?
Una de las confusiones más frecuentes entre los propietarios de vehículos es pensar que el Seguro Obligatorio de Accidentes Personales (SOAP) puede utilizarse tras una emergencia climática.
La respuesta ante ¿el SOAP cubre daños por aluvión? es categórica: no, bajo ninguna circunstancia.
• Objetivo exclusivo del SOAP: Cubrir gastos médicos, hospitalarios, de rehabilitación, incapacidad o indemnizaciones por muerte de las personas involucradas en un accidente de tránsito en el que participe el auto asegurado.
• Exclusión absoluta de bienes materiales: El SOAP no indemniza daños en la chapa, pintura, motor, neumáticos ni tapicería provocados por elementos naturales.
• Si no cuentas con una póliza voluntaria privada, el SOAP no te otorgará ninguna compensación por pérdidas materiales asociadas a la catástrofe.
¿Qué debo hacer si mi vehículo quedó cubierto por barro o agua? ¿Lo puedo encender?
La desesperación por mover el vehículo o evaluar si aún funciona suele llevar a cometer el error más grave de todos: dar contacto o encender el motor.
1. ¡Regla de oro: Jamás enciendas el auto!
Si el agua o el lodo alcanzaron la altura del escape, el zócalo de las puertas o el capó, intentar arrancar el motor puede causar un bloqueo hidráulico (o hidrolock). Al aspirar agua o barro a las cámaras de combustión, las bielas y pistones se deforman instantáneamente, destruyendo el motor por completo.
Las compañías aseguradoras cuentan con peritos mecánicos que determinan el origen exacto de la falla. Si el perito concluye que el motor se arruinó por negligencia, podrías tener problemas para cobrar el seguro.
2. Protocolo de acción inmediata
Para asegurar que el seguro automotriz cubre aluviones en tu caso particular sin objeciones periciales, sigue estas pautas:
• No manipules los componentes eléctricos ni la batería: espera instrucciones de la asistencia o personal especializado.
• Documenta todo visualmente: Antes de limpiar o mover el vehículo, toma fotografías claras y videos en plano general y de detalle. Registra el nivel que alcanzó el agua/barro en la carrocería, en el interior y el estado del entorno (calles, escombros, lodo).
• No limpies a fondo el interior de inmediato: Aunque sientas la tentación de lavar la tapicería o secar alfombras, deja evidencias del barro en componentes interiores para facilitar el peritaje inicial.
• Coordina el remolque con grúa: Solicita a la asistencia de tu seguro una grúa de plataforma. Especifica que el vehículo no rueda o no puede encenderse para que envíen el equipamiento adecuado.
¿Cómo y en qué plazo debo denunciar el siniestro ante la aseguradora?
Saber cómo denunciar siniestro por aluvión en el seguro de manera oportuna es el factor decisivo para que el trámite sea aceptado y no se declare extemporáneo. Así que si tu seguro automotriz cubre aluviones tienes que tener esta información:
Plazos legales y excepciones por catástrofe
Denuncia el siniestro lo antes posible. Algunas pólizas establecen plazos específicos —frecuentemente de 10 días—, por lo que debes revisar tu contrato. No obstante, en situaciones donde la autoridad decreta Estado de Excepción Constitucional, Zona de Catástrofe o existen cortes prolongados de conectividad física y digital, la ley contempla la figura de fuerza mayor o impedimento justificado, lo que podría flexibilizar estos plazos si no pudiste comunicarte a tiempo, pero no es seguro, así que es mejor no arriesgarse y hacer la notificación a la brevedad posible.
Canales y pasos para realizar la denuncia si tu seguro automotriz cubre aluviones.
1. Accede a los canales digitales: La vía más rápida suele ser la página web o la aplicación móvil de la compañía aseguradora o de tu corredora de seguros. También disponen de líneas telefónicas de emergencia.
2. Ingresa los antecedentes del evento: Señala con precisión fecha, hora aproximada y ubicación exacta del suceso.
3. Adjunta la evidencia recabada: Sube las fotografías del auto tapado por el fango, capturas de noticias locales sobre el aluvión y reportes meteorológicos si los tienes a mano.
4. Constancia o denuncia en Carabineros: A diferencia de una colisión con otros vehículos, en eventos climáticos masivos generalmente no se exige constancia policial inmediata para ingresar el siniestro, pero sí debes formalizar la declaración jurada simple que provee la aseguradora. Si Carabineros levantó un catastro de damnificados en tu sector, conserva ese comprobante.
5. Guarda tu número de siniestro: Anota el código único de seguimiento asignado y exige el nombre y contacto del liquidador oficial a cargo de tu caso.
¿Qué cláusula específica de la póliza debe decir para que responda la aseguradora?
No basta con tener una póliza vigente; es indispensable revisar las condiciones particulares y generales del contrato. Para confirmar fehacientemente si tu seguro automotriz cubre aluviones, busca en las condiciones de tu póliza los códigos de depósito registrados en la CMF (Comisión para el Mercado Financiero).
Cláusulas clave a verificar
• Cláusula Adicional de Riesgos de la Naturaleza: Suele figurar bajo códigos estandarizados (como la cláusula adicional de daños materiales por sismo, inundación y fenómenos naturales). Debe indicar expresamente la cobertura frente a "avenidas de agua, aluviones, desbordamientos de cauces o cursos de agua e inundaciones".
• Cláusula de Daño Malicioso y Granizo: Frecuentemente se contratan en paquete junto a los riesgos naturales.
• Exclusiones habituales: Revisa la sección de exclusiones. Algunas pólizas excluyen el tránsito o estacionamiento voluntario en lechos de ríos secos o quebradas no habilitadas si se califica como exposición imprudente al peligro. Si tu auto estaba aparcado en tu vivienda, en la vía pública regular o en trayecto normal al momento del evento. En principio, la ubicación no debiera impedir la cobertura, siempre que no exista una exclusión aplicable.
Si tienes dudas sobre las cláusulas activas, contacta a tu corredor de seguros o ingresa al portal de clientes de tu compañía para descargar el certificado de cobertura actualizado.
¿Cuándo se declara pérdida total por aluvión y cómo opera el deducible?
El barro y el agua con sedimentos causan daños mucho más severos que el agua de lluvia limpia, debido a la corrosión inmediata y los sedimentos abrasivos que penetran en arneses eléctricos, alternadores, transmisiones y conductos de ventilación.
Criterios para determinar la pérdida total seguro automotriz por inundación
La pérdida total por inundación se suele determinar bajo dos modalidades:
1. Pérdida total constructiva o económica: Ocurre cuando el costo estimado de la reparación (mano de obra, repuestos originales de electrónica, desarme y saneamiento integral) supera el porcentaje establecido en la póliza.
2. Pérdida total técnica o irreparable: Puede decretar cuando el agua o barro superó la altura del torpedo (panel de instrumentos), dañando irremediablemente la computadora central (ECU), el cableado principal y los sistemas de seguridad pasiva (airbags y pretensores de cinturón). Restaurar estos sistemas sin riesgo de fallas catastróficas futuras es inviable.
¿Cómo opera el deducible frente a un aluvión?
• Deducible pactado: El deducible es el monto en Unidades de Fomento (UF) o pesos que queda contractualmente a cargo del asegurado (por ejemplo, 0 UF, 3 UF, 5 UF o 10 UF).
• Deducible en caso de reparación: Si el vehículo tiene arreglo, tú pagarás el deducible acordado en tu póliza al taller y la compañía costeará la diferencia total.
• Deducible en pérdida total: Si el auto se declara pérdida total, la aseguradora te indemnizará el valor comercial del vehículo (o valor acordado) descontando el deducible correspondiente.
• Atención a pólizas con deducibles especiales: Ciertas compañías aplican un deducible diferenciado o porcentaje mayor específico para la cláusula de riesgos de la naturaleza (por ejemplo, 1% o 2% del valor asegurado con un mínimo fijo). Revisa el desglose de tu cuadro de coberturas.
Preguntas frecuentes
- ¿El seguro automotriz cubre aluviones si el vehículo estaba estacionado en la calle?
Sí, siempre que tu póliza cuente con la cláusula adicional de riesgos de la naturaleza y el lugar de estacionamiento no estuviera explícitamente restringido o catalogado como zona prohibida por imprudencia manifiesta. - ¿Qué pasa si el liquidador se demora semanas en inspeccionar el auto?
Los liquidadores oficiales están sujetos a los plazos reglamentarios establecidos por la CMF. En situaciones de catástrofe masiva, la CMF suele autorizar prórrogas operativas, pero tienes derecho a solicitar informes periódicos sobre el estado de la liquidación y la precalificación del siniestro. - Si mi auto no tenía la cláusula de riesgos de la naturaleza, ¿puedo reclamar de alguna forma?
Si la póliza fue emitida sin la cláusula adicional correspondiente, la aseguradora no tiene la obligación contractual de indemnizar. No obstante, si el aluvión fue provocado por rotura de infraestructura pública deficiente o negligencia en canalizaciones, los afectados pueden evaluar acciones civiles contra los responsables administrativos o concesionarias.
Conclusión
Hacer frente a los estragos de un evento de la naturaleza nunca es sencillo, pero actuar con rapidez, evitar maniobras riesgosas como encender el motor y conocer al detalle tu póliza son los pasos decisivos para respaldar tu patrimonio. Revisar oportunamente si tu seguro automotriz cubre aluviones u otros riesgos de la naturaleza, te permitirá tramitar el siniestro de forma ordenada, minimizando pérdidas y evitando rechazos por desconocimiento de las condiciones del contrato.
¿Quieres estar siempre informado con los mejores consejos mecánicos, guías legales y tendencias del mundo motor en nuestro país? Visita nuestro blog en linze.cl y encuentra contenido actualizado para cuidar tu vehículo ante cualquier eventualidad en las rutas de Chile.
Fuentes de información: Comisión para el Mercado Financiero (CMF Chile), Asociación de Aseguradores de Chile (AACH), Código de Comercio de la República de Chile.